
Entel destinaría 634,000 millones de pesos chilenos a sus accionistas tras vender Perú a Millicom, mientras S&P advierte que la operación podría costarle el grado de inversión.
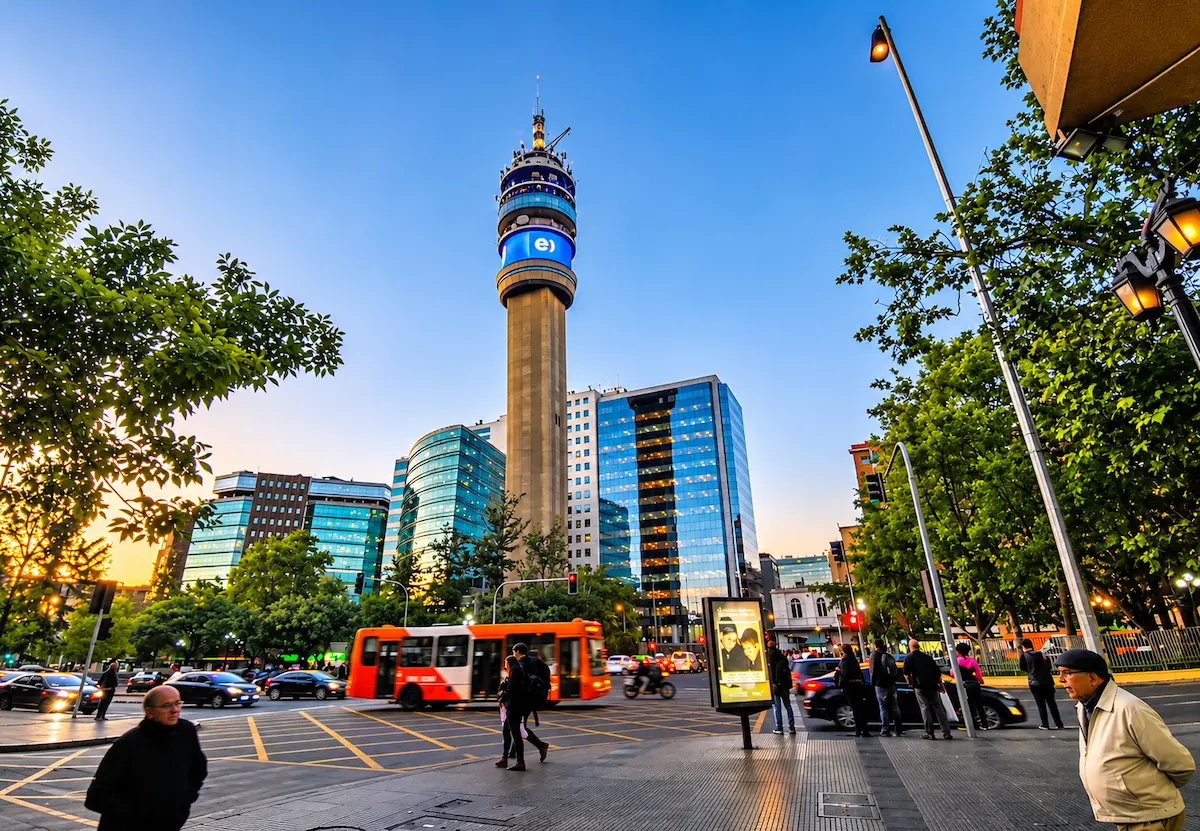
Entel quiere repartir entre sus accionistas el 47% del efectivo que espera recibir por la venta de sus operaciones en Perú a Millicom, una transacción valorada en 1,714 millones de dólares que también ha encendido alertas en S&P Global Ratings por sus posibles consecuencias sobre la fortaleza financiera de Entel.
De acuerdo con documentos preparados para su junta extraordinaria de accionistas que se realizará el 30 de noviembre próximo, Entel prevé recibir 1.36 billones de pesos chilenos, de los cuales destinaría 634,000 millones a un dividendo extraordinario. Los restantes 723,000 millones de pesos fortalecerían su posición de caja y contribuirían a reducir el endeudamiento.
El reparto propuesto equivale a 2,100 pesos chilenos por acción (2.07 dólares) y representa 46.7% del efectivo estimado de la transacción. La operación todavía requiere la aprobación de los accionistas, convocados para el lunes 30 de noviembre, por lo que el dividendo y sus condiciones definitivas permanecen sujetos a esa decisión.
Si bien el valor empresa acordado con Millicom asciende a 1,714 millones de dólares, el efectivo esperado es menor porque deben descontarse la deuda financiera neta, ajustes de capital de trabajo y otros pasivos. Entel calcula que estas partidas representan aproximadamente 323,000 millones de pesos chilenos.
La compañía tampoco recibirá todo el dinero inmediatamente. El contrato contempla un primer pago de 65% al cierre, otro de 10% después de 12 meses y el restante 25% transcurridos 18 meses.
Entel estima que la operación reducirá su deuda financiera neta en aproximadamente 687,000 millones de pesos chilenos, considerando el efectivo remanente y los ajustes correspondientes.
La recompensa prevista para los accionistas contrasta con la advertencia de S&P Global Ratings, que colocó la calificación BBB- de Entel en vigilancia negativa ante la posibilidad de que la venta reduzca su escala operativa y diversificación geográfica.
El dato central del análisis es que las operaciones peruanas generaron 34% del EBITDA consolidado de Entel durante los primeros nueve meses de 2026.
S&P Global Ratings proyectaba que esa participación aumentaría a 35% durante los siguientes dos años si la empresa conservaba el negocio.
De esta manera, Entel obtendría recursos para disminuir deuda, pero perdería aproximadamente una tercera parte de su generación operativa medida por EBITDA.
S&P considera que existe una probabilidad de al menos 50% de rebajar su calificación crediticia una vez concretada la venta, si la mejoría financiera no compensa la reducción del negocio.
La nota BBB- representa el último escalón del grado de inversión en la escala de S&P.
Una reducción de un nivel colocaría a Entel en BB+, dentro de la categoría especulativa. Por ahora, la agencia mantiene la calificación vigente y no ha anunciado una rebaja.
Según sus estimaciones, el apalancamiento de Entel podría situarse cerca de 1 vez en 2026, aumentar a aproximadamente 2 veces en 2027 por la salida del EBITDA peruano y el pago del dividendo, y disminuir hacia 1.5 veces en 2028, cuando se reciban los recursos restantes.
S&P reconoce que la venta permitiría reducir deuda y fortalecer la liquidez. Su evaluación pendiente consiste en determinar si esos beneficios serán suficientes para compensar la pérdida de tamaño, ingresos y diversificación que representará la salida de Perú.
La decisión de vender una operación rentable también responde al precio acordado. Entel calcula que los 1,714 millones de dólares equivalen a 5.34 veces el EBITDA generado por su negocio peruano durante los 12 meses terminados en junio de 2026.
Ese múltiplo supera el valor implícito de 2.87 veces EBITDA que la propia compañía estima para su filial peruana a partir de la valoración bursátil del grupo. También se ubica por encima de las 3.22 veces obtenidas en su ejercicio de flujos de caja descontados, aunque las metodologías de comparación son distintas.
Entel prevé reconocer una utilidad financiera extraordinaria de aproximadamente 98,000 millones de pesos chilenos por la operación. La empresa sostiene que la venta permitirá concentrar inversiones en Chile, donde busca ampliar su participación en Internet fijo y fortalecer sus negocios digitales.
Para Millicom, la adquisición representa la entrada a Perú con una base de clientes, infraestructura y generación de ingresos ya establecidas, mientras que para Entel, significa convertir en efectivo una inversión desarrollada durante una década.
Sigue a NITRO en LinkedIn.