
Entel Perú y AT&T México reúnen más de 33 millones de clientes. Sus adquisiciones muestran cómo rentabilidad, inversiones y oportunidades de integración influyen en el valor de las empresas móviles.
Dos operadores, con más de 33 millones de clientes móviles en conjunto, están en proceso de cambiar de dueño tras acuerdos cuyos importes anunciados suman 3,714 millones de dólares. Sin embargo, sus resultados financieros muestran que el valor de una empresa no depende sólo de una cartera de clientes, sino también de su capacidad para generar ingresos y flujo de efectivo, así como de su rentabilidad.
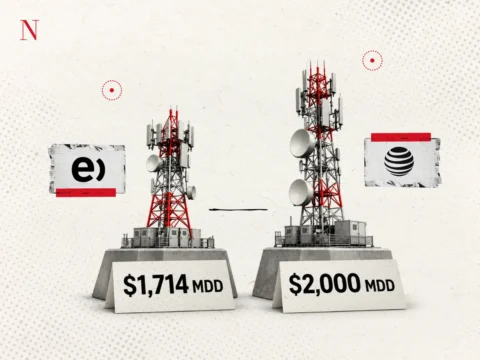
Millicom anunció el 13 de noviembre un acuerdo para adquirir Entel Perú por un valor de 1,714 millones de dólares, incluidos pasivos por arrendamiento, equivalente a cinco veces el EBITDA estimado para 2026. Un mes antes, AT&T informó que venderá su negocio mexicano a un consorcio integrado por Grupo Televisa y Fintech Holdings por 2,000 millones de dólares.
Las operaciones involucran empresas de dimensiones distintas. Al cierre de septiembre de 2026, Entel Perú tenía 10.49 millones de clientes móviles, mientras que AT&T México registraba 23.33 millones de usuarios. AT&T atendía una cartera 2.2 veces mayor, aunque el importe anunciado para su adquisición superaba en apenas 16.7% al comunicado por Millicom.
La diferencia resulta llamativa, pero exige una precisión financiera. Los 1,714 millones de dólares de Entel Perú incluyen obligaciones por arrendamiento, mientras que los 2,000 millones de dólares por AT&T México corresponden a una estructura de transacción distinta. Por ello, los importes no permiten todavía establecer directamente cuál compañía alcanzó una valoración empresarial proporcionalmente superior.
Para Guillermo Solomon, analista del sector de telecomunicaciones, estas operaciones muestran que el valor de una empresa móvil va mucho más allá de su número de suscriptores. Comparar correctamente ambas transacciones requiere homologar, en la medida de lo posible, deuda, EBITDA, arrendamientos y generación de flujo de efectivo, además de considerar las diferencias entre sus respectivos mercados.
La analista Marta Canatta coincide en la necesidad de homologar las variables financieras. Para comparar los múltiplos de adquisición, considera indispensable colocar deuda, caja y arrendamientos sobre una misma base y utilizar el EBITDA correspondiente a periodos equivalentes.
Los reportes del tercer trimestre de 2026 ofrecen una primera explicación sobre las características financieras de ambos negocios, aunque también muestran que las dos compañías atravesaban una etapa de mejora operativa antes de anunciarse sus respectivas ventas.
Entel Perú registró ingresos por 308.8 millones de dólares entre julio y septiembre, un crecimiento anual de 6.3%, mientras que su EBITDA aumentó 14.8%, hasta 84.8 millones de dólares. Su margen EBITDA alcanzó 27.4%, frente al 25.4% observado durante el mismo periodo de 2025.
AT&T México, por su parte, obtuvo ingresos por 1,240 millones de dólares, un incremento anual de 13.2%, mientras que su EBITDA creció 18.6%, desde 199 millones hasta 236 millones de dólares. Su margen EBITDA fue de aproximadamente 19 por ciento.
La diferencia entre los márgenes EBITDA reportados fue de 8.4 puntos porcentuales a favor de Entel Perú. Pero esta comparación no representa necesariamente una ventaja equivalente en eficiencia económica, debido a las diferencias contables entre las compañías y al tratamiento de sus obligaciones.
Entel también publica un indicador denominado EBITDA después de arrendamientos, o EBITDAaL, que durante el tercer trimestre de 2026 alcanzó 62 millones de dólares, equivalente a un margen de 20.1 por ciento. Este indicador tampoco debe compararse directamente con el EBITDA de AT&T sin una conciliación metodológica.
Ambos negocios estaban mejorando sus resultados operativos antes de las transacciones, aunque con márgenes, estructuras comerciales y condiciones de mercado diferentes.
Así, mientras Entel Perú reportó un mayor margen EBITDA, AT&T México registró un crecimiento anual más acelerado tanto en ingresos como en EBITDA.
Al ampliar la observación a los primeros nueve meses de 2026, Entel Perú acumuló ingresos por aproximadamente 923.8 millones de dólares y un EBITDA de 246.7 millones, equivalente a un margen de 26.7 por ciento. En el mismo periodo, AT&T México obtuvo ingresos por 3,637 millones de dólares y un EBITDA de aproximadamente 683 millones, con un margen cercano a 18.8 por ciento.
La evolución financiera de Entel Perú permite comprender mejor el momento en que Millicom decidió adquirir la operación.
En 2023, el negocio peruano registró un margen EBITDA anual de 19.7%, que aumentó a 25.7% durante 2024 y alcanzó 25.8% en 2025. Durante los primeros nueve meses de 2026, el indicador continuó mejorando hasta ubicarse en 26.7 por ciento.
La trayectoria muestra una recuperación de rentabilidad operativa que no depende exclusivamente del crecimiento de la cartera móvil. Entel también modificó sus canales de comercialización, redujo costos y fortaleció la participación de los clientes de pospago, según sus reportes financieros.
Durante el tercer trimestre de 2026, Entel consiguió que su EBITDA creciera 14.8%, mientras que los ingresos avanzaron 6.3 por ciento. Esta diferencia indicaría que la rentabilidad operativa mejoró a un ritmo superior al de las ventas.
Entel atribuyó parte de ese desempeño al crecimiento de los servicios móviles, una menor desconexión de clientes y mayores eficiencias comerciales.
En México, la evolución de AT&T ofrece otra lectura sobre el valor de la operación que Televisa y Fintech buscan adquirir.
De acuerdo con información de Grupo Televisa, AT&T México registró ingresos consolidados por 85,400 millones de pesos durante 2025 y una utilidad operativa de 1,400 millones, equivalente a un margen operativo aproximado de 1.6 por ciento.
La utilidad operativa es un indicador diferente del EBITDA y no debe utilizarse para comparar directamente la rentabilidad de ambas compañías, dijeron los analistas. Sin embargo, proporciona una referencia adicional sobre los resultados del negocio mexicano antes de anunciarse su venta.
Durante el tercer trimestre de 2026, AT&T México reportó una utilidad operativa de 45 millones de dólares, frente a 22 millones del mismo periodo de 2025. Su margen operativo aumentó de 2.0% a 3.6%, una mejora de 1.6 puntos porcentuales.
El EBITDA trimestral también creció de 199 millones a 236 millones de dólares, mientras que los ingresos por servicios móviles aumentaron 14.7%, hasta 798 millones de dólares. Los ingresos por venta de equipos avanzaron 10.8%, hasta 442 millones de dólares.
En conjunto, los resultados muestran una operación que aumentaba sus ingresos y mejoraba su rentabilidad durante 2026, pese a registrar una reducción en su base total de suscriptores.
Las diferencias en la composición de las carteras comerciales ofrecen otra dimensión para comprender el valor de las empresas.
Entel Perú cerró septiembre de 2026 con aproximadamente 5.41 millones de clientes de pospago de voz, un crecimiento anual de 13.2%, mientras que su cartera de prepago disminuyó 12.3%, hasta 4.30 millones de usuarios.
En AT&T México, la cartera de pospago alcanzó 7.94 millones de clientes, un incremento anual de 23.6%, mientras que el prepago disminuyó 12.5%, hasta 15.32 millones. Su base total se redujo 3.4%, hasta 23.33 millones de suscriptores.
Los resultados muestran que ambos operadores fortalecían sus carteras de pospago, aunque AT&T México registraba un crecimiento más acelerado en este segmento.
La composición comercial también era diferente, pues los clientes de pospago de voz representaban aproximadamente 51.6% de las conexiones móviles totales de Entel Perú, frente al 34.0% correspondiente al pospago de AT&T México.
Estas proporciones no demuestran por sí mismas una mayor rentabilidad por cliente, pero permiten identificar diferencias en la estructura de ingresos recurrentes, permanencia de los usuarios y necesidades comerciales.
El valor de una cartera móvil depende de variables como el ingreso promedio por usuario, conocido como ARPU, la participación de clientes de pospago, la tasa de desconexión o churn, las inversiones de capital y la eficiencia operativa”.
Guillermo Solomon, experto en telecomunicaciones.
En Entel Perú, el ARPU general se ubicó en aproximadamente 5.9 dólares durante el tercer trimestre de 2026. El ingreso promedio del segmento de pospago fue cercano a nueve dólares, frente a unos 2.2 dólares en prepago.
Esto significa que el ARPU de pospago fue aproximadamente cuatro veces el de prepago, una diferencia que ayuda a explicar por qué la composición de una cartera puede tener tanta importancia como su tamaño.
La capacidad para conservar usuarios también influye en los costos comerciales y las perspectivas de rentabilidad de una compañía.
De esta manera, Entel Perú redujo su tasa general de desconexión de 5.4% durante el tercer trimestre de 2025 a 4.0% en el mismo periodo de 2026. En pospago, el indicador descendió de 3.7% a 3.4%, mientras que en prepago pasó de 7.3% a 5.0 por ciento.
La empresa relacionó esta evolución con cambios en sus canales de comercialización, una mayor participación de ventas presenciales y mejoras en la capacidad, cobertura y calidad de su red.
Sin embargo, la mejora de los resultados operativos no elimina las necesidades de inversión. Durante el tercer trimestre de 2026, Entel Perú destinó 47.6 millones de dólares a CAPEX, un incremento anual de 52.1%, frente a los 31.3 millones invertidos durante el mismo periodo de 2025.
Las inversiones representaron 15.4% de los ingresos trimestrales, frente al 10.8% registrado un año antes. Durante los primeros nueve meses de 2026, el CAPEX acumulado ascendió a aproximadamente 139 millones de dólares, equivalente a 15.0% de los ingresos.
Esta relación muestra que la capacidad para generar EBITDA debe analizarse junto con los recursos necesarios para mantener y desarrollar las redes.
Aunque Entel Perú cuenta con actividades de conectividad fija y tecnologías de información, su negocio continúa concentrado principalmente en los servicios móviles.
Durante el tercer trimestre de 2026, los ingresos por servicios fijos y TIC ascendieron a aproximadamente 10.6 millones de dólares, equivalentes a 3.4% de los ingresos totales de la operación peruana.
La compañía también reportó cerca de 17,000 conexiones de fibra al cierre de septiembre y comenzó durante octubre de 2026 el despliegue comercial de estos servicios mediante un acuerdo con Wi-Net.
Por tanto, Millicom busca incorporar una operación principalmente móvil, aunque con posibilidades de ampliar su presencia en conectividad fija y servicios convergentes mediante acuerdos comerciales.
En México, la situación es distinta porque AT&T aporta una red móvil nacional, mientras que Grupo Televisa ya participa en el mercado de banda ancha fija mediante sus negocios de telecomunicaciones.
Para Guillermo Solomon, las adquisiciones responden a estrategias diferentes, ya que Millicom busca fortalecer su presencia regional y capturar eficiencias operativas, mientras que Televisa y Fintech tienen la oportunidad de integrar servicios móviles y fijos, generar sinergias y desarrollar ofertas convergentes.
Marta Canatta identifica una diferencia adicional. Millicom entraría a Perú con una red y una base de clientes ya construidas, mientras que Televisa y Fintech incorporarían una operación móvil susceptible de combinarse con el negocio fijo que Televisa ya tiene en México.
En ese sentido, el valor de una red también depende de las oportunidades que ofrece al comprador y de los recursos que necesitará para aprovecharlas.
Las diferencias entre ambas transacciones también obligan a examinar su estructura financiera.
Millicom informó que el valor empresa de 1,714 millones de dólares anunciado para Entel Perú incluye pasivos por arrendamiento y representa 5 veces el EBITDA estimado para 2026, antes de sinergias y costos de integración.
Entel, por su parte, calculó que la valoración representa aproximadamente 5.34 veces el EBITDA de los 12 meses terminados en junio de 2026. Los dos múltiplos utilizan periodos diferentes.
El acuerdo contempla que Millicom desembolsaría 65% del precio de compra al cierre de la transacción, previsto para principios de diciembre de 2026. Otro 10% se pagaría después de 12 meses y el 25% restante al cumplirse 18 meses, conforme a las condiciones pactadas.
La venta todavía requiere la aprobación de los accionistas de Entel, convocados a una junta extraordinaria para el 30 de noviembre.
El anuncio también provocó una reacción favorable en la Bolsa de Santiago, donde las acciones de Entel subían 20.79% durante la mañana del 16 de noviembre. La compañía anticipó que esperaría reconocer una utilidad neta extraordinaria aproximada de 98,000 millones de pesos chilenos y propondría distribuir un dividendo eventual de 2,100 pesos chilenos por acción, condicionado a la concreción de la venta.
En el caso de AT&T México, Grupo Televisa anunció un precio de compra de 2,000 millones de dólares, sujeto a ciertos ajustes. El consorcio integrado en partes iguales por Televisa y Fintech espera financiar la adquisición mediante una combinación de efectivo disponible y deuda garantizada.
Estas diferencias impiden comparar directamente los múltiplos de adquisición o calcular valoraciones equivalentes por cliente, pues el valor empresarial, el precio de compra y las obligaciones financieras asumidas no necesariamente representan los mismos conceptos.
Marta Canatta advierte que, para interpretar los múltiplos, es necesario homologar deuda, caja, arrendamientos y EBITDA. Guillermo Solomon también considera indispensable examinar la generación de flujo de efectivo y las obligaciones financieras asumidas por los compradores.
Las transacciones también reflejan una reorganización de los negocios de telecomunicaciones en América Latina.
Millicom ha ampliado su presencia regional mediante adquisiciones de operadores establecidos, en un contexto de cambios en la propiedad de empresas móviles y de banda ancha en distintos países.
La compra de Entel Perú representa una oportunidad para incorporar una cartera de aproximadamente 10.5 millones de clientes móviles, fortalecer los servicios empresariales y buscar eficiencias mediante la integración operativa.
Millicom también prevé que la adquisición contribuya positivamente al flujo de caja libre disponible para sus accionistas desde el primer año posterior al cierre, aunque esta expectativa dependerá de los resultados de la operación y de su integración.
En contraste, AT&T busca concentrar recursos e inversiones en Estados Unidos, mientras que Televisa y Fintech tienen la oportunidad de desarrollar un negocio que combine capacidades móviles, infraestructura fija y servicios convergentes.
Estas diferencias pueden influir en cuánto está dispuesto a pagar cada comprador, porque una adquisición no solamente incorpora los resultados actuales de una empresa, sino también sus riesgos, compromisos financieros y oportunidades de crecimiento.
La comparación entre Entel Perú y AT&T México no permite establecer automáticamente cuál compañía es más valiosa por suscriptor ni cuál comprador consiguió mejores condiciones financieras.
Ambos negocios mejoraban su rentabilidad operativa y fortalecían sus carteras de pospago antes de las transacciones, aunque con estructuras comerciales e inversiones diferentes. Esto muestra que generar flujo de efectivo, conservar clientes rentables y aprovechar oportunidades de integración puede ser tan importante como el número de líneas móviles.
Según Guillermo Solomon, las operaciones muestran que la generación de flujo de caja, la eficiencia del capital y las perspectivas de crecimiento rentable son factores relevantes para comprender el valor de una compañía de telecomunicaciones.
La observación de Marta Canatta añade otra dimensión:
Una red también vale por lo que el comprador puede hacer con ella y por cuánto le cuesta conseguirlo”.
Las adquisiciones de Entel Perú y AT&T México ofrecen así una lectura sobre la transformación del negocio móvil latinoamericano, donde los compradores no solamente incorporan clientes y redes, sino también obligaciones financieras, capacidades operativas y oportunidades de crecimiento.
Sigue a NITRO en LinkedIn.