
Televisa y Fintech adquieren AT&T México mientras Izzi y Sky pierden 5.1 millones de clientes de televisión. Moody’s revela que Telcel registra un margen operativo 21.7 veces mayor.
Telcel registró en 2025 un margen operativo 21.7 veces superior al de AT&T México, una brecha que dimensiona el desafío de Televisa y Fintech Holdings al adquirir el operador móvil, mientras los negocios de televisión restringida de Televisa pierden millones de clientes.
Moody’s Local México calculó un margen operativo de 36.9% para Telcel, frente al 1.7% de AT&T México. Por cada 100 pesos de ingresos, el primero obtuvo 36.90 pesos de utilidad operativa y el segundo, apenas 1.70 pesos. La distancia fue de 35.2 puntos porcentuales.
AT&T México facturó 85,400 millones de pesos en 2025 y obtuvo 1,400 millones de utilidad operativa. Cerró el año con 24.7 millones de suscriptores, una cartera que Televisa y Fintech acordaron adquirir, junto con las operaciones de la empresa, por 2,000 millones de dólares.
La adquisición, prevista para concluir en el primer trimestre de 2027 y sujeta a autorizaciones regulatorias, permitirá al consorcio disponer de una red móvil con capacidad 5G.
Incorporar infraestructura y usuarios no garantizaría una mejora para la rentabilidad.
Telcel concentraba 57.5% de las líneas móviles activas del país al cierre de 2025, frente al 16.5% de AT&T México, según cifras regulatorias recopiladas por Moody’s.
La calificadora atribuye parte de la fortaleza competitiva de Telcel a su eficiencia operativa y sus economías de escala.
Esa ventaja ayuda a explicar las dificultades de otros operadores para competir, recuperar inversiones y ampliar infraestructura en un mercado intensivo en capital.
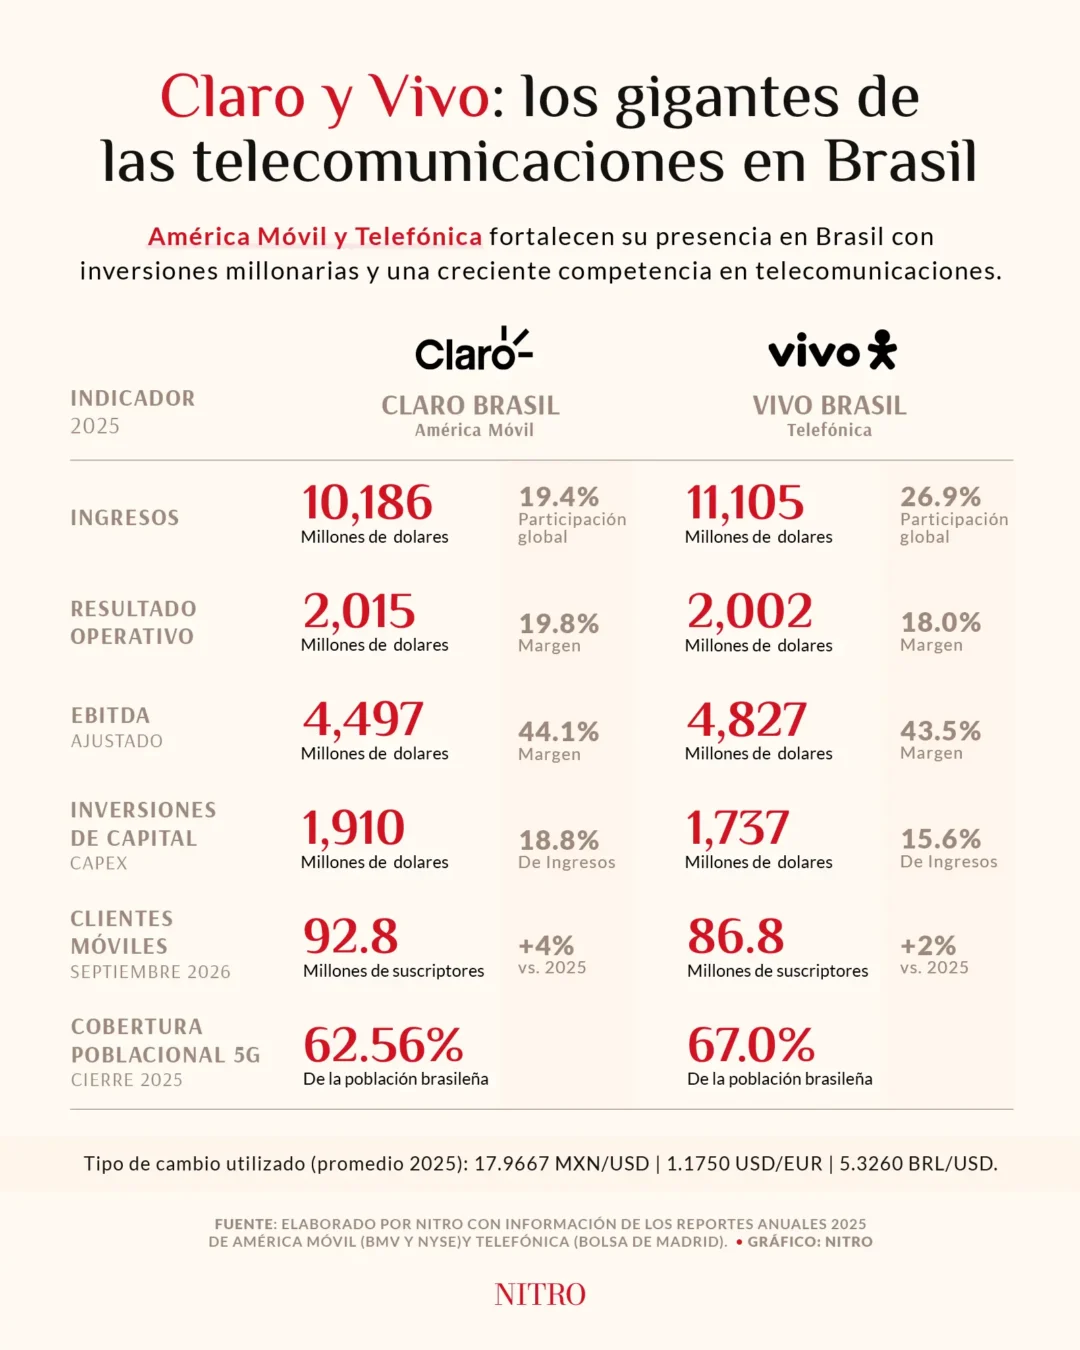
NITRO recomienda: Claro Brasil rebasó a Telcel en cobertura 5G dentro de América Móvil
A la competencia entre redes se suma la de los operadores móviles virtuales, que comercializan servicios sobre infraestructura ajena. BAIT, de Walmart, alcanzó una participación de 7.5% en 2025, de acuerdo con Moody’s.
Para el nuevo consorcio, mejorar el desempeño de AT&T México exigirá atender simultáneamente los costos de operación de una red propia y la presión comercial de empresas con modelos de negocio diferentes.
La compra también responde a la transformación del negocio tradicional de Televisa. Su base conjunta de suscriptores de televisión de Izzi Telecom y Sky disminuyó de 11.6 millones en diciembre de 2021 a 6.5 millones en junio de 2026: Una pérdida de 5.1 millones, equivalente a cerca de 44 por ciento.
Sky registró por sí sola una caída de 60.1% en sus usuarios de televisión desde 2021, según el informe.
NITRO recomienda: Televisa busca combinar 20 millones de hogares con 23.3 millones de líneas de AT&T México
El retroceso no es exclusivo de Televisa. La penetración de televisión restringida en México descendió de 70% en 2018 a 47% en 2025, mientras los accesos al servicio acumularon una contracción de 27% desde 2021. Moody’s vincula esa trayectoria con la expansión de las plataformas de streaming.
Televisa, que mantenía más de 50% del mercado de televisión restringida al cierre de 2025, busca así diversificar sus fuentes de ingresos hacia un servicio con una trayectoria distinta.
Las líneas móviles activas de México aumentaron a una tasa anual compuesta de 3.1% durante la última década, hasta alcanzar 146.1 millones en 2025. El consumo de datos e Internet móvil ganó peso frente a la voz tradicional.
Televisa podrá combinar servicios fijos y móviles para ofrecer paquetes y buscar mayores ingresos por usuario. Moody’s señala que, según la experiencia de la compañía, los clientes que contratan servicios combinados presentan mayores ingresos promedio y menor desconexión.
NITRO recomienda: Megacable y Totalplay invirtieron primero; ahora le toca a Izzi
Sin embargo, convertir esa oportunidad en utilidades exigirá una integración comercial y operativa eficaz. El margen operativo de Televisa fue de 7.2% en 2025, superior al 1.7% de AT&T México, pero muy inferior al 36.9% de Telcel.
La participación de Fintech aportará experiencia en telecomunicaciones de Argentina y Paraguay, aunque no elimina las exigencias de inversión y competencia del mercado mexicano.
La paradoja de la adquisición es clara: Televisa entra con mayor fuerza en un mercado que crece para compensar la pérdida de clientes de televisión, pero compra un operador cuyo margen está muy lejos del líder.
Sigue a NITRO en LinkedIn.