
México muestra un modelo para competir en telecomunicaciones con infraestructura de terceros y menos activos propios, ante el aumento de los costos para construir una red nacional.
México se convirtió en uno de los mercados que muestran cómo una empresa puede competir en telecomunicaciones sin construir una red móvil propia, y esto mediante acuerdos para utilizar infraestructura de terceros y modelos de negocio con pocos activos, describió el director de ICT Development Consulting, José Felipe Otero Muñoz.
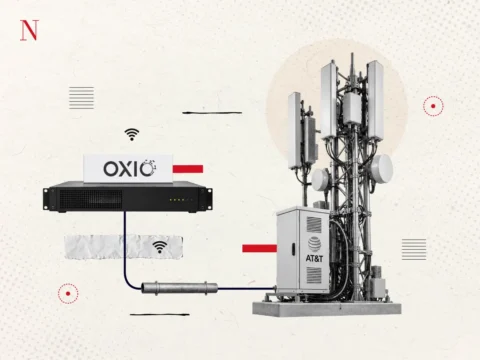
El especialista identificó como ejemplo a la decisión de Telefónica Movistar de devolver gradualmente su espectro en el país y utilizar la red de AT&T en México, una estrategia que le redujo la necesidad de mantener infraestructura propia para prestar sus servicios móviles.
José Otero también refirió el acuerdo para vender la operación mexicana de Telefónica por alrededor de 450 millones de dólares a un consorcio encabezado por OXIO, compañía fundada en 2018 que permite a otras empresas lanzar servicios móviles sin poseer infraestructura de telecomunicaciones.
Estos modelos responden al aumento de los costos que enfrentan las empresas cuando intentan integrarse al mercado de telecomunicaciones mediante la fórmula tradicional, escribió el analista en un artículo.
Y esto es mediante la adquisición de espectro y el despliegue de infraestructura para captar clientes y mantenerlos durante el tiempo necesario que permita una recuperación de la inversión.
En un escenario ilustrativo de estrés elaborado por el jefe de ICT Development Consulting para 2026, el valor neto durante la vida de un suscriptor sería de aproximadamente 26 dólares, frente a los 127 dólares en su escenario base de 2015.
El periodo necesario para recuperar el costo de adquirir a ese cliente también habría aumentado, de entre nueve y 10 meses, a aproximadamente un periodo de 17 o 18 meses.
Para José Felipe Otero Muñoz, los datos ayudan a explicar por qué algunos de los participantes más interesantes de la última década evitaron convertirse en operadores tradicionales.
La lógica es reducir la inversión necesaria para entrar al mercado, pues si construir una red nacional requiere demasiado capital antes de conseguir suficientes clientes, una alternativa consiste en utilizar infraestructura que ya existe.
Esto no significa que las redes de telecomunicaciones dejen de ser necesarias, sino que una empresa ya no necesita necesariamente poseer toda la infraestructura que utiliza para ofrecer servicios.
Otero observa una estrategia similar en Estados Unidos, donde la compañía Boost Mobile mantendría un modelo híbrido apoyado en infraestructura de AT&T y un núcleo de red propio basado en la nube.
La estructura económica del mercado también favorece distintos modelos de operación, plantó José Otero.
Los grandes operadores pueden aprovechar su escala para reducir costos por cliente. Los proveedores pequeños pueden concentrarse en determinadas regiones donde captar y conservar usuarios resulte menos costoso.
Los operadores con pocos activos propios, en cambio, buscan disminuir la cantidad de capital necesaria para participar.
El modelo que enfrenta mayores dificultades sería el operador nacional de tamaño intermedio, pues carece tanto de la escala de los grandes grupos, como de las ventajas de especialización de los participantes regionales.
José Otero identificó otra ruptura con el modelo convencional en los servicios satelitales y está en que América Latina se convirtió en la segunda región más grande de Starlink después de América del Norte, con cerca de dos millones de accesos de banda ancha, mientras que la adquisición de espectro de EchoStar por SpaceX abre otra vía para ofrecer conectividad directa a teléfonos.
NITRO recomienda: AT&T pone a trabajar los 23,000 mdd de espectro que compró a EchoStar
La aparición simultánea de grandes operadores nacionales, proveedores regionales, compañías virtuales y participantes satelitales también plantea un desafío para los reguladores.
El analista sostiene que las políticas sobre espectro, compartición de infraestructura, concentraciones y servicio universal deberán considerar que esos participantes tienen estructuras de costos distintas.
Otero describió así que la transformación del mercado no implica que las redes pierdan importancia, ya que lo que está cambiando es quién necesita poseerlas para competir en telecomunicaciones.
Sigue a NITRO en LinkedIn.