
El D2D promete llevar señal directamente del satélite al celular. Isabel Reza analiza por qué la siguiente disputa estará en integrar redes terrestres y espaciales y convertir esa cobertura en negocio.
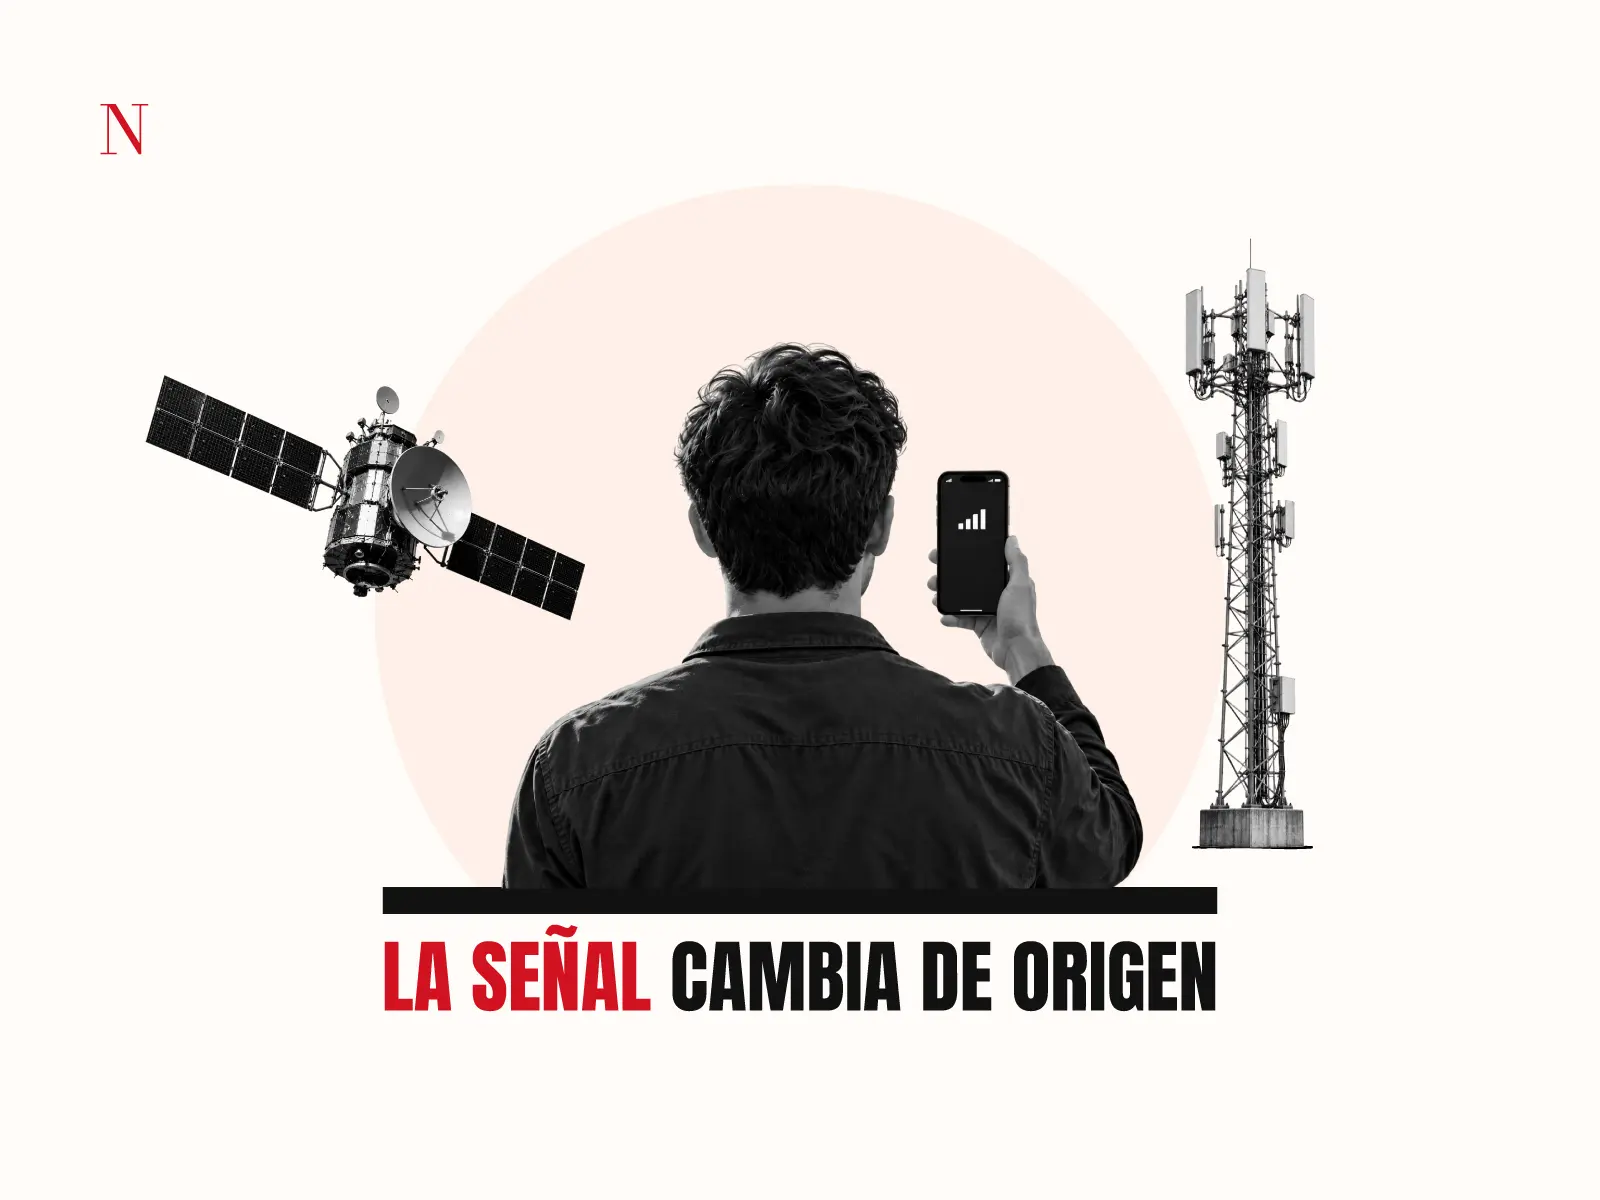
Durante décadas, la industria de las telecomunicaciones estuvo condicionada estructuralmente por la geografía. La conectividad dependía de una ecuación sencilla, pero restrictiva: Estar dentro del alcance de la cobertura de una torre terrestre. Hoy, ese paradigma comienza a fracturarse.
La convergencia entre redes móviles y constelaciones de satélites de órbita baja está dando paso a una nueva era en la que la cobertura ya no estará atada al despliegue de infraestructura terrestre.
En el centro de esta transformación emerge la tecnología Direct-to-Device (D2D), conocida también como “satélite al celular”, una innovación que promete extender la conectividad más allá de los límites tradicionales de las redes móviles y acercar la posibilidad de una cobertura universal.
Las cifras sugieren que la conectividad D2D podría convertirse en uno de los mercados de mayor crecimiento dentro del ecosistema telecomunicaciones de la próxima década.
ABI Research estima que los servicios NTN (Non-Terrestrial Networks) y Direct-to-Cellular generarán más de 17,000 millones de dólares anuales hacia 2032, mientras que hacia 2035 el mercado podría superar los 25,000 millones de dólares en ingresos de servicio y alcanzar más de 200 millones de conexiones activas a nivel global.
En paralelo, la GSMA Intelligence proyecta una oportunidad incremental superior a 30,000 millones de dólares para operadores móviles al 2035, impulsada por la expansión de la cobertura, nuevos servicios empresariales, aplicaciones IoT y modelos híbridos de conectividad terrestre-satelital.
El D2D permite que un smartphone convencional se comunique directamente con un satélite de órbita terrestre baja (LEO), actuando este último como una estación base o “torre en el cielo”.
A diferencia de los servicios satelitales tradicionales que requerían terminales costosas y antenas parabólicas de gran tamaño, el D2D utiliza el hardware estándar, eliminando barreras de entrada para el usuario final.
Al respecto, existen dos enfoques principales en esta carrera tecnológica. El primero, denominado IMT D2D que utiliza bandas de espectro radioeléctrico móvil terrestre licenciadas a los operadores móviles (operadores tradicionales), permitiendo una integración prácticamente transparente con los teléfonos inteligentes existentes.
El segundo, SSM D2D, emplea bandas atribuidas a los servicios móviles por satélite (MSS) y requiere modificaciones en el hardware de los dispositivos, como las incorporadas en las funciones satelitales de emergencia de algunos modelos recientes de Apple y Google.
Más allá de las diferencias tecnológicas, ambos modelos plantean desafíos regulatorios profundamente distintos. En el caso de IMT D2D, la comunicación satélite-celular se realiza utilizando espectro ya licenciado a operadores móviles terrestres, lo que obliga a desarrollar mecanismos regulatorios que permitan a los satélites operar sobre frecuencias originalmente atribuidas para redes terrestres.
El referente internacional es el caso de Estados Unidos, en el que la Comisión Federal de Comunicaciones (FCC) adoptó en 2024 el marco denominado Supplemental Coverage from Space (SCS), bajo el cual un operador satelital puede utilizar espectro móvil terrestre mediante acuerdos con los titulares de las licencias para ampliar la cobertura en zonas sin servicio.
Entre las principales ventajas del IMT D2D destacan el aprovechamiento de teléfonos existentes y una experiencia de usuario transparente; sin embargo, el modelo también enfrenta retos asociados a la coordinación del espectro, la prevención de interferencias y la armonización transfronteriza.
Por su parte, el enfoque SSM D2D se apoya en bandas ya atribuidas internacionalmente a los servicios móviles por satélite, reduciendo la necesidad de reformas regulatorias de gran alcance en materia de espectro. Sin embargo, el principal desafío se traslada a los equipos terminales, que deben incorporar componentes y chipsets compatibles con dichas bandas satelitales.
NITRO recomienda: Soberanía digital: La nueva pregunta de negocio para empresas y operadores
Actualmente, esta capacidad se encuentra principalmente en dispositivos de gama alta, como la familia iPhone 14 en adelante, los Google Pixel 9, algunos modelos premium de Samsung, entre otros, que ya ofrecen para algunos paises servicios satelitales para mensajería o emergencias.
La relevancia de esta distinción es tal que el tema ha escalado a la agenda global de gestión del espectro. La Conferencia Mundial de Radiocomunicaciones de 2027 analizará posibles atribuciones y mecanismos regulatorios para habilitar la conectividad directa entre satélites y dispositivos IMT utilizando espectro tradicionalmente destinado a redes móviles terrestres.
En otras palabras, mientras el modelo IMT D2D aún requiere la consolidación de un marco regulatorio internacional que otorgue certidumbre jurídica y facilite la coordinación entre países, el modelo SSM D2D ya dispone de bases regulatorias consolidadas y tecnologías comercialmente operativas. La paradoja es clara: en una modalidad, la regulación busca alcanzar a la innovación; en la otra, la tecnología ya está lista y el reto consiste en masificarla.
La evolución regulatoria y tecnológica no será suficiente por sí sola para materializar la promesa de la cobertura universal. Los nuevos esquemas de licenciamiento y la maduración de las capacidades satelitales están sentando las bases para la convergencia entre redes terrestres y espaciales, pero la verdadera disrupción podría surgir en otro ámbito: el de los modelos de negocio.
Históricamente, la industria ha estado organizada alrededor de operadores que construyen y administran una única red. Sin embargo, el paradigma D2D parece apuntar hacia un futuro donde el valor no se centrará en operar infraestructura, sino en integrar capacidades de conectividad provenientes de múltiples ecosistemas.
Si la promesa del D2D es alcanzar la conectividad ubicua mediante la integración de redes terrestres y satelitales, surge entonces una pregunta estratégica: ¿Quién será el actor capaz de convertir esa convergencia tecnológica en una propuesta comercial escalable y sobre todo sostenible a largo plazo?
NITRO recomienda: El nuevo mapa telco de América Latina se juega en la escala
Bajo esta lógica, los Operadores Móviles Virtuales (OMV) aparecen como candidatos naturales para desempeñar ese papel de orquestadores, ya que su modelo de negocio se ha construido precisamente sobre la capacidad de combinar recursos de terceros, empaquetarlos en propuestas de valor diferenciadas y acercarlos al mercado sin la carga asociada a la operación directa de una red.
Paradójicamente, la principal ventaja de los OMV en un ecosistema D2D no radica en la infraestructura que poseen, sino en la infraestructura que no poseen. Su experiencia como integradores de capacidades de terceros podría convertirlos en actores especialmente bien posicionados en un entorno donde la conectividad ya no dependerá de una sola red, sino de la orquestación transparente de múltiples plataformas terrestres y satelitales.
Sin embargo, aún es prematuro determinar si serán ellos quienes asuman ese papel. Lo que sí resulta evidente es que la consolidación de las redes híbridas reabre una pregunta de fondo para el futuro del ecosistema móvil: ¿Serán los OMV quienes terminen articulando la experiencia de conectividad ubicua o emergerán nuevos actores capaces de desempeñar esa función?
Como experta, considero fundamental gestionar las expectativas del mercado con rigor técnico y científico. Si bien el D2D representa uno de los avances más relevantes en la evolución de las telecomunicaciones, no es, ni será en el corto plazo, un sustituto de las redes terrestres 5G o futuras 6G en términos de capacidad, velocidad de transmisión o desempeño.
La razón es eminentemente física: las ondas de radio pierden potencia conforme aumenta la distancia que recorren, fenómeno descrito por la pérdida de trayectoria en espacio libre (Free Space Path Loss).
Mientras un teléfono móvil suele comunicarse con una estación base ubicada a unos cuantos kilómetros de distancia, en un esquema D2D la señal debe viajar cientos de kilómetros hasta alcanzar un satélite en órbita baja. Como resultado, la pérdida de trayectoria se incrementa drásticamente.
Además, la alta dinámica de los satélites LEO genera desplazamientos de frecuencia (efecto Doppler) y variaciones en el retardo (jitter) de la señal que los sistemas terrestres actuales no fueron diseñados para gestionar de forma nativa.
Por ello, las velocidades iniciales del D2D podrían ubicarse en intervalos similares a los de las redes 3G (3 a 5 Mbps).
El valor real de esta tecnología no reside en descargar video en alta definición, sino en eliminar el silencio absoluto donde hoy no existe cobertura.
El D2D está redefiniendo una premisa que durante mucho tiempo pareció inamovible en las telecomunicaciones: que la cobertura depende de la infraestructura terrestre. Por primera vez, la conectividad comienza a concebirse como una combinación dinámica de redes terrestres y satelitales capaces de acompañar al usuario prácticamente en cualquier lugar.
Sin embargo, la verdadera disrupción no provendrá de los satélites ni de la tecnología por sí sola.
La historia de las telecomunicaciones demuestra que las innovaciones más transformadoras son aquellas que modifican la forma en que se captura y distribuye el valor dentro de la industria. En ese sentido, D2D podría representar mucho más que una nueva capa de cobertura: podría alterar la estructura competitiva del mercado.
Si la conectividad ubicua se convierte en una realidad, la pregunta estratégica dejará de ser quién posee más espectro, más torres o más infraestructura. La pregunta será quién es capaz de integrar de manera más eficiente ecosistemas terrestres y satelitales para transformarlos en servicios accesibles, simples, rentables y sostenibles a largo plazo.
Bajo ese escenario, los ganadores podrían no ser necesariamente quienes construyeron las redes, sino quienes aprendan a coordinarlas.
Y en esa transición, los OMV bajo sus diferentes modelos podrían encontrar una oportunidad histórica para evolucionar a diversas escalas de comercializadores de capacidad a auténticos orquestadores de la conectividad.
Quizá la última frontera de la cobertura universal no sea tecnológica, quizá sea empresarial. Y si eso ocurre, el mayor impacto del D2D además de haber llevado una señal a donde nunca había llegado, será haber cambiado para siempre quién captura el valor de conectar al mundo.
Porque el verdadero valor de las telecomunicaciones surge cuando la tecnología, la regulación y el negocio se traducen en inclusión digital.
Sigue a NITRO en LinkedIn.