
Claro busca incorporar 32,000 kilómetros de fibra vinculados a Grupo Salinas en Colombia. El regulador advierte riesgos para más de 250 operadores y la competencia en 778 rutas.
Dos grupos empresariales mexicanos estarían hoy en la posibilidad de redefinir las condiciones de acceso a la conectividad de casi toda Colombia desde el poder de la infraestructura.
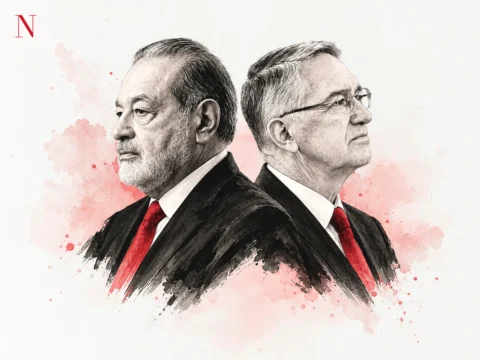
América Móvil, propiedad de la familia Slim, busca incorporar a su operación local de Claro una extensa red de fibra óptica vinculada al Grupo Salinas, del empresario Ricardo Salinas Pliego, en una transacción que podría transformar la competencia en las telecomunicaciones colombianas.
La operación permitiría a Claro incorporar aproximadamente 32,000 kilómetros de fibra óptica, distribuidos en 893 municipios colombianos, equivalentes a cerca de ocho de cada 10 municipios del país. Y de esta infraestructura de transporte también abrevan otros 250 operadores de telecomunicaciones.
El posible cambio de control de esos kilómetros de fibra plantea un dilema para las autoridades colombianas.
Po un lado, la infraestructura podría encontrar un nuevo respaldo operativo y financiero con América Móvil, pero también quedaría bajo la administración de una empresa que compite directamente contra buena parte de quienes utilizan esa misma red como insumo esencial.
La Comisión de Regulación de Comunicaciones (CRC) advirtió que, de concretarse la integración, Claro sería el único proveedor de fibra óptica en 778 de las 874 rutas de Azteca Comunicaciones Colombia, equivalentes al 89% de las rutas analizadas.
El análisis territorial de la CRC también identificó 582 municipios en los que Claro Colombia quedaría un único prestador de servicios de transporte de datos y que además habría otras 104 cabeceras con una oferta limitada.
La advertencia de la CRC —uno de los reguladores más fuertes de Latinoamérica por el poder de sus facultades— es relevante, porque el control de una infraestructura mayorista no solamente determina quién puede ofrecer conectividad, sino en que también quién puede influir en las condiciones económicas y técnicas bajo las cuales otros operadores compiten por los usuarios.
América Móvil participa en Colombia mediante Comunicación Celular (Comcel), que opera comercialmente bajo la marca Claro y mantiene una posición relevante en los servicios móviles, Internet fijo, televisión y telecomunicaciones empresariales.
Colombia es una de las joyas de América Móvil en este hemisferio, porque al cierre de 2025, Claro Colombia contabilizaba aproximadamente 42.7 millones de usuarios móviles y 9.7 millones de unidades generadoras de ingresos de servicios fijos, de acuerdo con el informe anual de América Móvil.
La operación colombiana registró ingresos operativos ajustados por 74,557 millones de pesos mexicanos durante ese ejercicio, un crecimiento de 4.2% frente a 2024.
Al tercer trimestre de 2026, Claro Colombia contabilizó 38.5 millones de suscriptores móviles y 9.7 millones de unidades generadoras de ingresos fijos. Sus ingresos trimestrales alcanzaron 4.4 billones de pesos colombianos, un crecimiento anual de 7.4%, mientras que el EBITDA aumentó 12.4%, hasta 1.9 billones de pesos colombianos, con un margen de 42.9 por ciento.
Estas cifras dimensionan la capacidad comercial de la empresa que busca incorporar para sí la infraestructura de la filial local de Grupo Salinas.
Por su parte, Azteca Comunicaciones Colombia desarrolló una extensa red de transporte vinculada al Proyecto Nacional de Fibra Óptica, concebido para extender la conectividad hacia localidades donde las condiciones económicas dificultaban el despliegue de redes privadas.
La historia de esta infraestructura se remonta a 2011, cuando el gobierno colombiano impulsó el proyecto dentro de su estrategia Vive Digital. Una unión temporal integrada por empresas vinculadas a TV Azteca y Totalplay obtuvo el contrato para desarrollar la red.
El proyecto buscaba reducir las diferencias territoriales de conectividad mediante infraestructura troncal capaz de transportar grandes volúmenes de información hacia municipios alejados de los principales centros urbanos.
Más de una década después, aquella apuesta enfrenta dificultades operativas y financieras. Una de las empresas vinculadas a la infraestructura entró en un proceso de insolvencia, mientras la continuidad y sostenibilidad de la red se convirtieron en asuntos de interés público, de acuerdo con reportes financieros y del gobierno colombiano.
Un antecedente aparece en los estados financieros de TV Azteca. La compañía informó que su inversión de 40% en Azteca Comunicaciones Colombia había sido reducida contablemente a cero al cierre de 2021, debido a los resultados negativos de esa participación.
América Móvil ha argumentado por su parte que la integración permitiría generar sinergias operativas para estabilizar y mantener la infraestructura, cuya operación presenta dificultades que afectan la calidad de los servicios.
Desde esa perspectiva, la adquisición no respondería exclusivamente al atractivo comercial de la red, sino también a la necesidad de preservar una infraestructura esencial en localidades sin alternativas de transporte.
El problema para las autoridades colombianas no es únicamente quién mantendrá funcionando la red, sino quién determinará las condiciones para utilizarla.
La preocupación central de la Comisión de Regulación de Comunicaciones se encuentra en la integración vertical de las telecomunicaciones.
Claro podría administrar infraestructura que utilizan operadores regionales, proveedores de Internet y empresas que compiten con la propia compañía en los mercados minoristas.
En esas condiciones, una empresa podría convertirse simultáneamente en proveedor de conectividad mayorista y competidor de quienes necesitan contratarle capacidad para prestar sus servicios.
El riesgo no necesariamente consiste en negar el acceso a la red. También puede manifestarse mediante tiempos de instalación más prolongados, ampliaciones tardías, capacidad insuficiente, rutas menos eficientes o reparaciones que favorezcan a las operaciones propias, según el regulador.
Estas diferencias pueden incrementar los costos de los operadores pequeños, reducir su capacidad de competir y, eventualmente, afectar las alternativas disponibles para los consumidores.
La CRC considera que los compromisos presentados por Comcel todavía no ofrecen garantías suficientes para descartar esos riesgos.
Algunos reproducen obligaciones regulatorias existentes, otros tienen una duración limitada y varios utilizan expresiones que dificultan comprobar si el operador cumple efectivamente con sus compromisos.
Entre los cuestionamientos figura una propuesta de medidas con vigencia de tres años, pese a que los riesgos competitivos podrían mantenerse mientras Claro controle la infraestructura y compita con sus usuarios mayoristas.
También existe un plan de estabilización de 30 meses que, según el regulador, no debería convertirse en una excepción temporal frente a las obligaciones de calidad, continuidad y no discriminación.
Los efectos potenciales de la integración van más allá de las relaciones comerciales entre operadores.
En localidades donde solamente existe una red troncal disponible, las condiciones de acceso mayorista influyen directamente en la posibilidad de que distintas empresas ofrezcan servicios de Internet fijo y conectividad móvil.
Si un proveedor regional enfrenta mayores costos de transporte, retrasos para ampliar capacidad o dificultades para reparar una conexión, su capacidad de atender clientes puede deteriorarse frente a la de un competidor con acceso preferente a la infraestructura.
La concentración también puede reducir los incentivos para competir mediante precios, calidad y cobertura.
En su evaluación del mercado de transporte, la CRC identificó 78 municipios donde el Índice Herfindahl-Hirschman, utilizado para medir la concentración de los mercados, aumentaría en más de 200 puntos.
Sus simulaciones también plantean escenarios en los que las eficiencias esperadas de la integración no necesariamente se traducirían en menores precios para los usuarios, e incluso podrían registrarse incrementos en los grupos de municipios evaluados.
Esto no significa que la operación produzca inevitablemente tarifas más altas o una reducción de la competencia. Significa que sus posibles beneficios requieren condiciones verificables para evitar que el control de la infraestructura genere ventajas difíciles de replicar.
La CRC recomendó a la Superintendencia de Industria y Comercio (SIC), autoridad encargada de decidir sobre la integración, establecer obligaciones específicas si autoriza la transacción.
Las condiciones deberían preservar la capacidad disponible, las rutas, los precios, los descuentos, los niveles de servicio y los tiempos de reparación que correspondan a los operadores que actualmente utilizan la red.
También tendrían que garantizar un tratamiento equivalente entre las operaciones propias de Claro y las de terceros, con criterios verificables sobre factibilidad técnica, provisión, ampliaciones, mantenimiento y restauración.
El regulador considera necesario publicar una oferta mayorista que permita conocer las características de las rutas, nodos, capacidades, condiciones económicas y tiempos de atención.
Asimismo, plantea auditorías independientes basadas en información real, mecanismos para proteger los datos comercialmente sensibles de los competidores y medidas que no desaparezcan automáticamente por el transcurso del tiempo. La CRC manifestó así su preocupación:
Prometer acceso no es garantizarlo”.
Felipe Augusto Díaz Suaza, director ejecutivo de la CRC.
La autoridad también considera que la continuidad de la infraestructura debe acompañarse de condiciones que permitan a los operadores regionales conservar su capacidad de competir.
La integración todavía requiere la autorización de la SIC. Además, la eventual cesión del contrato asociado al Proyecto Nacional de Fibra Óptica constituye un procedimiento separado, cuya evaluación corresponde al llamado Fondo Único TIC.
La CRC no tiene facultades para aprobar o rechazar la concentración de este caso en particular. Su función consiste en aportar elementos técnicos para que la autoridad de competencia evalúe los efectos de la operación.
Para América Móvil, la adquisición representaría una oportunidad de fortalecer su infraestructura en uno de sus mercados latinoamericanos relevantes y ampliar su presencia en el transporte mayorista de datos.
Para los activos vinculados a Grupo Salinas, podría significar una alternativa de continuidad operativa después de las dificultades financieras que han acompañado al proyecto.
Para Colombia, sin embargo, la decisión es más amplia que sólo una transacción entre empresarios mexicanos.
Sigue a NITRO en LinkedIn.