
Telefónica impulsa alternativas satelitales en Europa mientras se alía con Starlink en Brasil, donde obtiene 26.9% de sus ingresos mundiales y compite con Claro por el mercado móvil.
A Telefónica le bastaron siete días para mostrar las dos caras de su estrategia satelital dentro y fuera de Europa.
En Europa se unió a Deutsche Telekom, Orange y Vodafone para estudiar una alternativa que reduzca la dependencia de los proveedores extranjeros como Starlink.
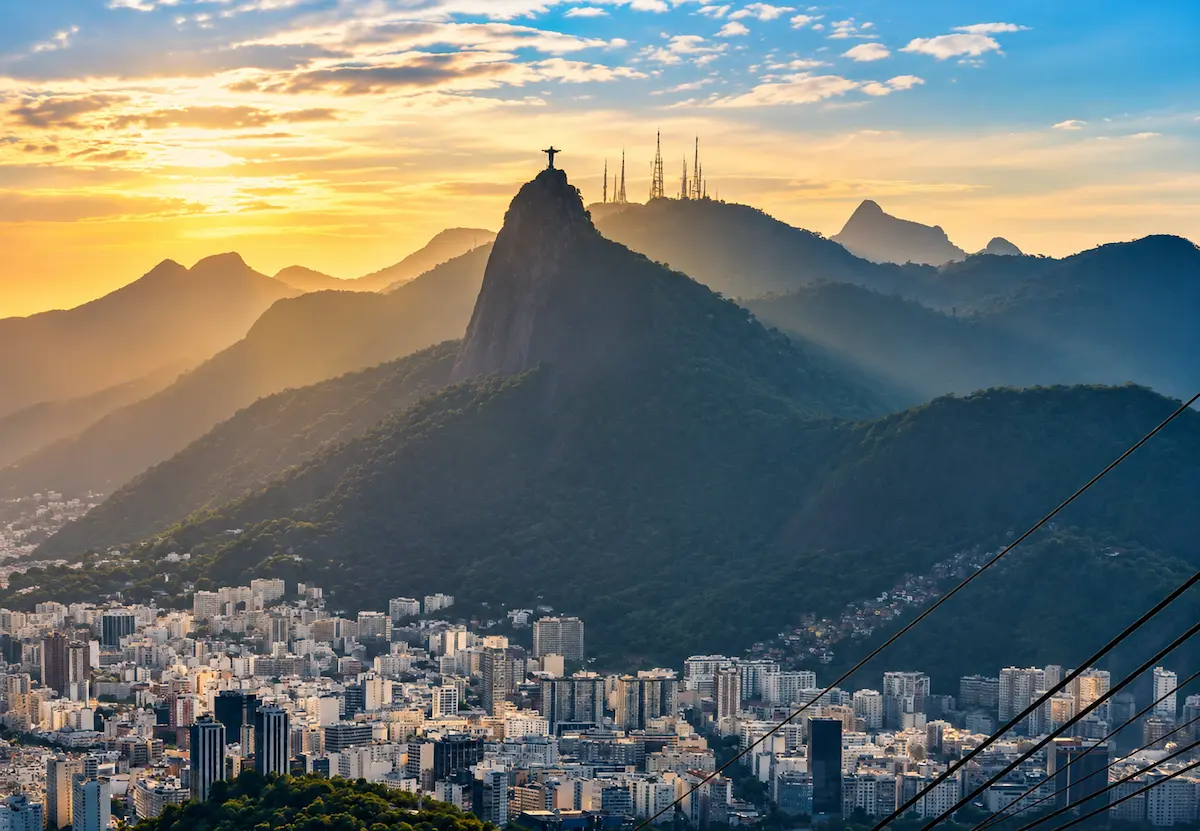
Pero en Brasil, donde genera más de una cuarta parte de sus ingresos mundiales, eligió precisamente a la compañía de Elon Musk para ampliar la cobertura móvil de su filial Vivo.
Si bien ambas decisiones responden a necesidades diferentes, las dos muestran hoy cómo los operadores buscan aprovechar las capacidades satelitales para no perder el control de sus redes, los clientes y, quizá, también algunas ventajas comerciales.
La diferencia es estratégica y muy notoria. En Europa, Telefónica busca participar en la definición del futuro negocio satelital. En Brasil, aprovecha una tecnología disponible para fortalecer su posición frente a Claro, de América Móvil.
El 19 de octubre, Deutsche Telekom, Orange, Telefónica y Vodafone anunciaron una carta de intenciones para estudiar su participación conjunta en la futura asignación de espectro destinado a servicios móviles por satélite en Europa.
La iniciativa contempla desarrollar conectividad directa entre satélites y teléfonos móviles (direct-to-device, D2D), mediante una estructura de gobernanza europea y acceso abierto a otros operadores.
Las compañías aportarían infraestructura terrestre y capacidades comerciales, mientras un socio tecnológico todavía por seleccionar proporcionaría la conectividad satelital.
El proyecto adquiere relevancia ante el vencimiento, en 2027, de las autorizaciones europeas para utilizar frecuencias de la banda de 2 GHz, actualmente asignadas a Viasat y EchoStar.
De esta manera, los operadores buscan mayor autonomía tecnológica y capacidad de negociación. Sin embargo, todavía no existe una constelación seleccionada ni calendario comercial.
NITRO recomienda: ¿Para qué quiere AT&T los 2,000 millones de dólares de México? Fibra, espectro y Starlink explican su apuesta en EU
Siete días después, Telefónica Brasil anunció Vivo Satélite, desarrollado con Starlink Mobile, la división de SpaceX especializada en comunicaciones directas a dispositivos móviles.
La solución conectará teléfonos compatibles a los satélites cuando pierdan cobertura terrestre, siempre que exista visibilidad suficiente del cielo.
No es la primera colaboración entre Telefónica y Starlink. Virgin Media O2, su negocio conjunto en Reino Unido, también mantiene una alianza con SpaceX.
Durante 2025, Vivo registró ingresos equivalentes a 11,105 millones de dólares, que representaron 26.9% de la facturación mundial de Telefónica, según sus reportes financieros revisados por NITRO.
Su resultado operativo alcanzó 2,002 millones de dólares, mientras el EBITDA ajustado sumó 4,827 millones, con un margen de 43.5 por ciento.
Telefónica destinó además 1,737 millones de dólares a inversiones de capital en Brasil, equivalentes a 15.6% de los ingresos de Vivo.
NITRO recomienda: Lula desafía a las Big Tech en un Brasil donde Slim y Telefónica invierten miles de millones
Estas cifras muestran la importancia de mantener competitiva una operación que requiere inversiones recurrentes en infraestructura móvil, 5G y fibra óptica.
La alianza satelital ofrece una posibilidad adicional: Extender determinados servicios a regiones remotas sin instalar necesariamente nuevas estaciones base terrestres.
Sin embargo, Telefónica no ha divulgado todavía cuánto pagará a Starlink ni ha cuantificado posibles ahorros de inversión o ingresos adicionales.
Vivo Satélite estará disponible inicialmente para alrededor de 50 millones de clientes particulares y empresariales con planes y dispositivos elegibles.
Actualmente, la red terrestre de Vivo alcanza al 98% de la población brasileña, aunque persisten extensas regiones rurales sin cobertura convencional.
En su primera etapa, el servicio permitirá utilizar WhatsApp, SMS, RCS, iMessage, aplicaciones de mapas y determinadas llamadas mediante aplicaciones compatibles.
Los clientes particulares tendrán acceso promocional gratuito durante 12 meses y las empresas durante tres meses.
Si bien Starlink ampliará el alcance geográfico de Vivo, la tecnología no sustituye una conexión móvil convencional. Su capacidad es limitada y funciona principalmente en exteriores.
Para Starlink, el acuerdo representa acceso comercial a millones de clientes mediante una operadora establecida. Para Vivo, significa ampliar servicios conservando la relación contractual con sus usuarios.
La decisión también tiene implicaciones competitivas para América Móvil, propietaria de Claro Brasil.
Al cierre de septiembre de 2026, Claro contaba con 92.8 millones de suscriptores móviles, frente a 86.8 millones de Vivo. Juntas acumulaban 179.6 millones de líneas.
En 2025, Claro Brasil generó ingresos equivalentes a 10,186 millones de dólares, frente a los 11,105 millones de Vivo.
Sin embargo, Claro registró una utilidad operativa de 2,015 millones de dólares, ligeramente superior a los 2,002 millones de Telefónica Brasil.
NITRO recomienda: Claro Brasil multiplicó por 3.6 sus clientes de pospago en una década
En inversiones de capital, América Móvil destinó aproximadamente 1,910 millones de dólares a Claro, frente a los 1,737 millones invertidos por Vivo.
En cobertura poblacional 5G, Vivo alcanzó 67% al cierre de 2025, mientras Claro registró 62.56 por ciento.
La incorporación de Starlink podría diferenciar a Vivo en zonas sin cobertura terrestre, aunque todavía no existen datos para determinar su efecto sobre la captación o retención de clientes.
La aparente contradicción refleja dos prioridades empresariales que pueden coexistir.
En Europa, Telefónica busca mayor influencia sobre el espectro y las condiciones de acceso a infraestructura satelital. En Brasil, utiliza una red disponible para complementar servicios en uno de sus mercados más importantes.
Aunque la alianza para el negocio brasileño todavía debe demostrar sus beneficios económicos, Telefónica aprovecha las ventajas comerciales de Starlink en Brasil mientras impulsa alternativas satelitales en Europa.
Sigue a NITRO en LinkedIn.